자동차보험 3

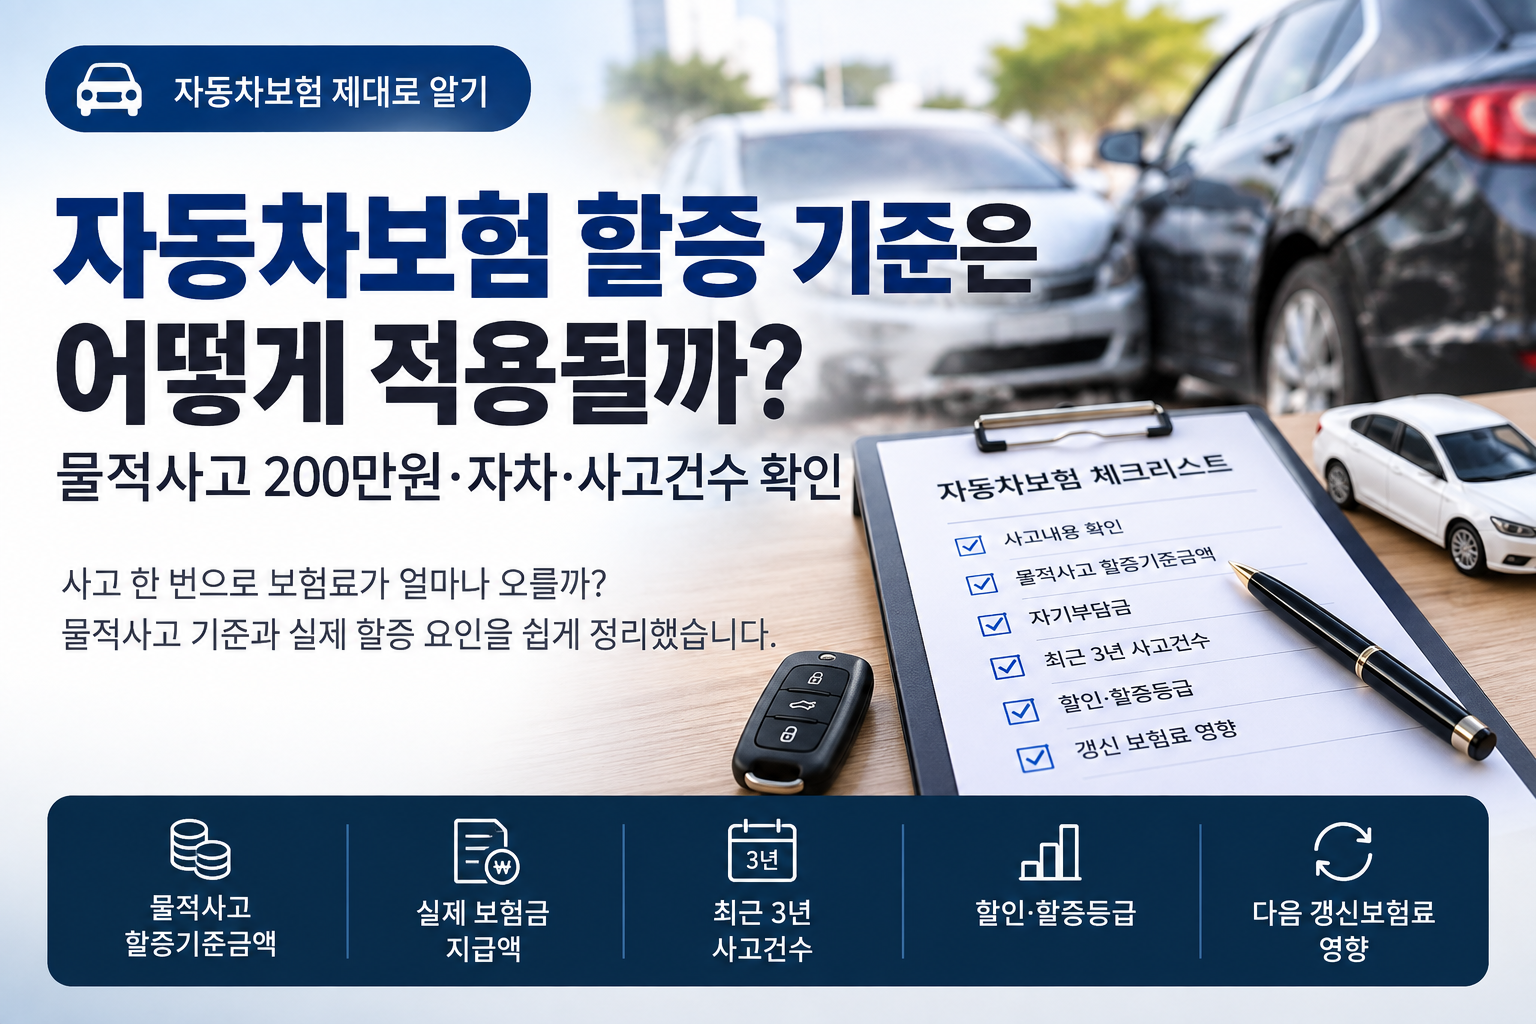
자동차보험 할증 기준은 어떻게 적용될까?|물적사고 200만원·자차·사고건수 확인

자동차보험 200만원 기준, 이것만 보면 될까요?아닙니다. 물적사고 할증기준금액뿐 아니라 실제 보험금 지급액과 사고내용, 최근 사고건수 등이 함께 갱신보험료에 영향을 줄 수 있습니다. 결론 요약자동차보험에서 흔히 말하는 ‘200만원 기준’은 물적사고가 발생했을 때 할인·할증을 판단하는 기준 가운데 하나입니다.물적사고 할증기준금액을 200만원으로 설정했고 지급보험금이 그 이하라고 해도, 사고건수 등이 반영되면서 다음 갱신보험료가 달라질 수 있습니다.특히 자차보험으로 차량을 수리한다면 수리비만 볼 것이 아니라 실제 보험금 지급액, 자기부담금, 최근 사고이력을 함께 확인하는 것이 중요합니다. 사고 후 무엇부터 확인해야 할까요?사고가 난 뒤 보험처리 여부를 고민한다면 다음 순서로 확인하면 이해하기 쉽습니다.물적..
자동차·교통 2026.09.12

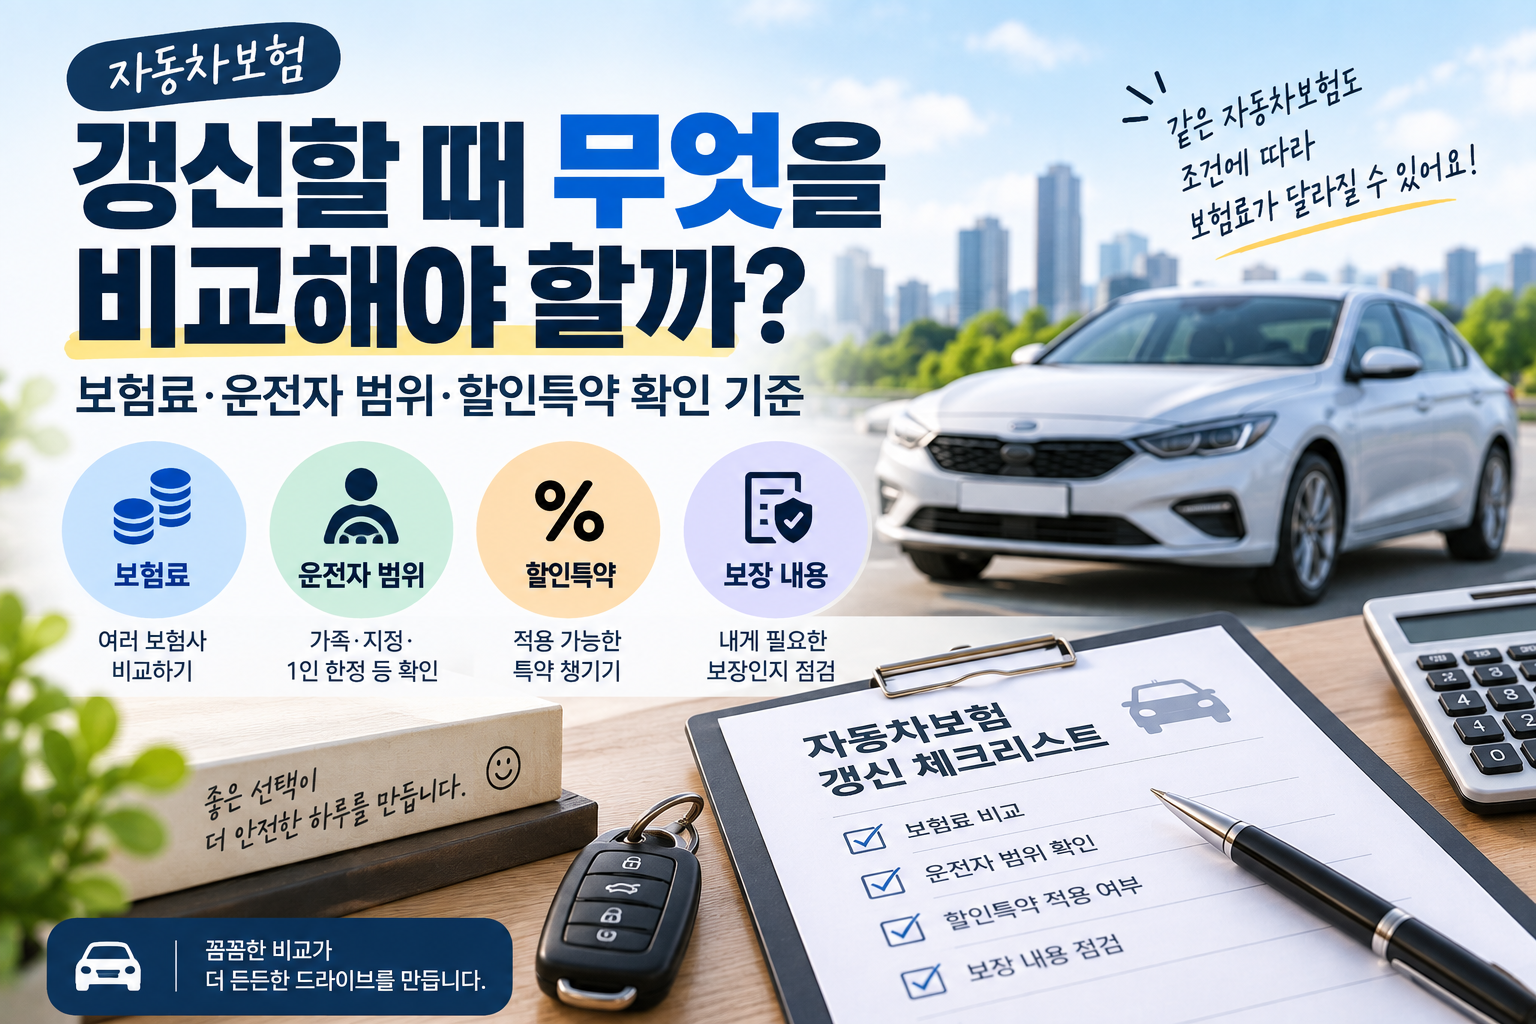
자동차보험 갱신할 때 무엇을 비교해야 할까?|보험료·운전자 범위·할인특약 확인 기준

자동차보험 갱신, 가장 싼 보험료만 고르면 될까요?아닙니다. 운전자 범위와 주요 보장조건을 같은 기준으로 맞춘 뒤 보험료·할인특약·사고이력까지 함께 비교해야 정확한 갱신 판단을 할 수 있습니다. 결론 요약자동차보험 갱신에서는 지난해 보험료와 올해 보험료만 비교해서는 정확한 판단이 어렵습니다.보험회사마다 산출되는 보험료와 적용 가능한 할인특약이 다를 수 있고, 운전자 범위나 보장조건이 달라지면 보험료도 함께 달라질 수 있기 때문입니다.따라서 갱신할 때는 ① 같은 조건으로 보험료 비교 → ② 실제 운전자 범위 확인 → ③ 할인특약 확인 → ④ 주요 보장조건 확인 → ⑤ 사고·할증요인 확인 순서로 살펴보는 것이 좋습니다. 자동차보험 갱신 전 이것부터 확인하세요기존 보험사의 갱신 안내를 받았다면 바로 결제하기 ..

자동차·교통 2026.09.11

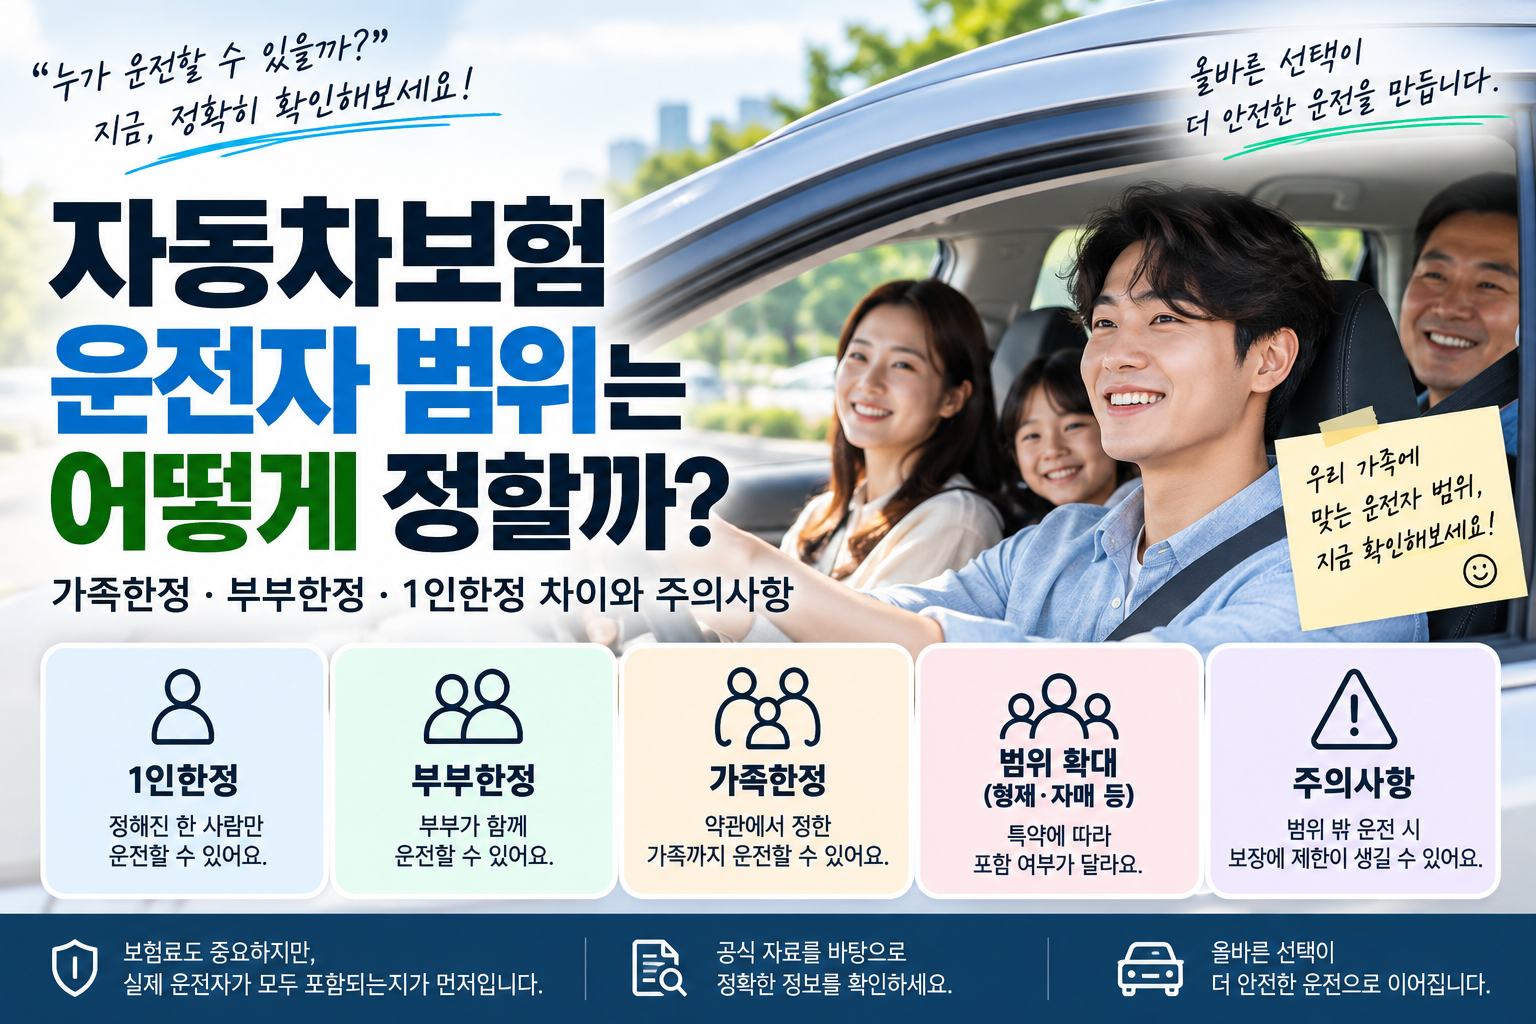
자동차보험 운전자 범위는 어떻게 정할까?|가족한정·부부한정·1인한정 차이와 주의사항

자동차보험 운전자 범위, 가장 좁게 설정하면 될까요?아닙니다. 보험료만 낮추려고 범위를 좁히기보다 보험기간 중 실제로 운전할 사람을 모두 포함하면서 불필요하게 넓지 않게 설정하는 것이 중요합니다. 결론 요약본인만 운전한다면 1인한정, 부부만 운전한다면 부부한정, 부모·자녀 등 약관상 가족도 함께 운전한다면 가족한정을 우선 검토할 수 있습니다.운전자 범위가 좁아질수록 보험료는 낮아질 수 있지만, 범위 밖 사람이 운전하다 사고가 나면 대인배상Ⅰ을 제외한 담보에서 보장을 받지 못할 수 있습니다.또 가족한정이라고 해서 형제·자매까지 자동으로 포함되는 것은 아닙니다. 자녀가 운전한다면 운전자 범위뿐 아니라 운전자 연령한정 조건도 함께 확인해야 합니다. 운전자 범위는 이렇게 정하면 빠릅니다실제 운전 상황부터 네 가..

자동차·교통 2026.09.09